Investir em imóvel em 2026: a conta inteira, contra a Selic a 14%
Abri a conta que o mercado não abre: o yield de 6% do anúncio vira 2,78% depois de vacância, custos e imposto, já com o IPTU no inquilino, como manda a prática de contrato. Contra uma renda fixa pagando 11,9% líquido com a Selic a 14%, o imóvel pronto perde por mais de quatro vezes no fluxo. Alavancado, vence por 2,8 pontos, e eu mostro de onde vem essa margem e o que ela custa em caixa.
Imóveis · 12-09-2026Saiba mais → Análise técnica
Home equity para comprar outro imóvel: a conta que define quando a estratégia funciona
Calculei o desconto que a compra à vista precisa arrancar para vencer o financiamento (17,9% na taxa de referência, e o mercado dá 5 a 12), o custo da ponte por mês de espera e a renda que a operação exige. A estratégia funciona, mas em três terrenos específicos. Fora deles, é ilusão cara.
Saiba mais → Economia
Portabilidade de financiamento: como baixar sua parcela sem trocar de imóvel
Quem assinou financiamento entre 2021 e 2025 provavelmente paga juros acima do que o mercado cobra hoje. A portabilidade transfere a dívida para um banco mais barato, sem IOF e sem novo ITBI. Explico como funciona, quando vale e quando não vale.
Saiba mais → Decisão
Comprar ou alugar em Vinhedo e região em 2026: a conta completa
Comparar o aluguel com a parcela do financiamento é o erro mais comum dessa decisão. A conta correta inclui entrada, custos de transferência, valorização, liquidez e prazo de permanência. Veja como fazer a análise certa.
Saiba mais → Passo a passo
Quanto meu imóvel libera de crédito? Entenda LTV, avaliação e aprovação
A pergunta número um de quem pensa em home equity. A resposta envolve três variáveis que quase ninguém explica: o LTV da instituição, a avaliação real do imóvel e a sua capacidade de pagamento. Entenda cada uma e o que trava aprovações.
Saiba mais → Análise técnica
SAC ou Price: a conta completa que os bancos não mostram no balcão
Rodei as duas tabelas completas para um financiamento de R$ 600 mil em 360 meses: a Price cobra R$ 478 mil a mais de juros, deixa 6% de patrimônio para quem vende no ano 8 — e ainda assim existe uma estratégia com ela que vence o SAC puro. Com todos os números na mesa.
Saiba mais → Análise de mercado
Os condomínios de Vinhedo: análise de preço, custo real e estrutura de crédito
Marambaia, São Joaquim, Vista Alegre, Terras de Vinhedo e Campo de Toscana têm perfis de preço radicalmente diferentes — e um deles não tem uma única casa que caiba no teto do SFH. Onde vocês escolheria morar
Saiba mais → Para empresários
Home equity para empresários: capital de giro com a garantia que você já tem
Enquanto o crédito para pessoa jurídica sufoca o caixa com juros altos e prazos curtos, o empresário que tem um imóvel quitado tem acesso à linha mais barata do mercado. Entenda como estruturar capital de giro via home equity.
Saiba mais →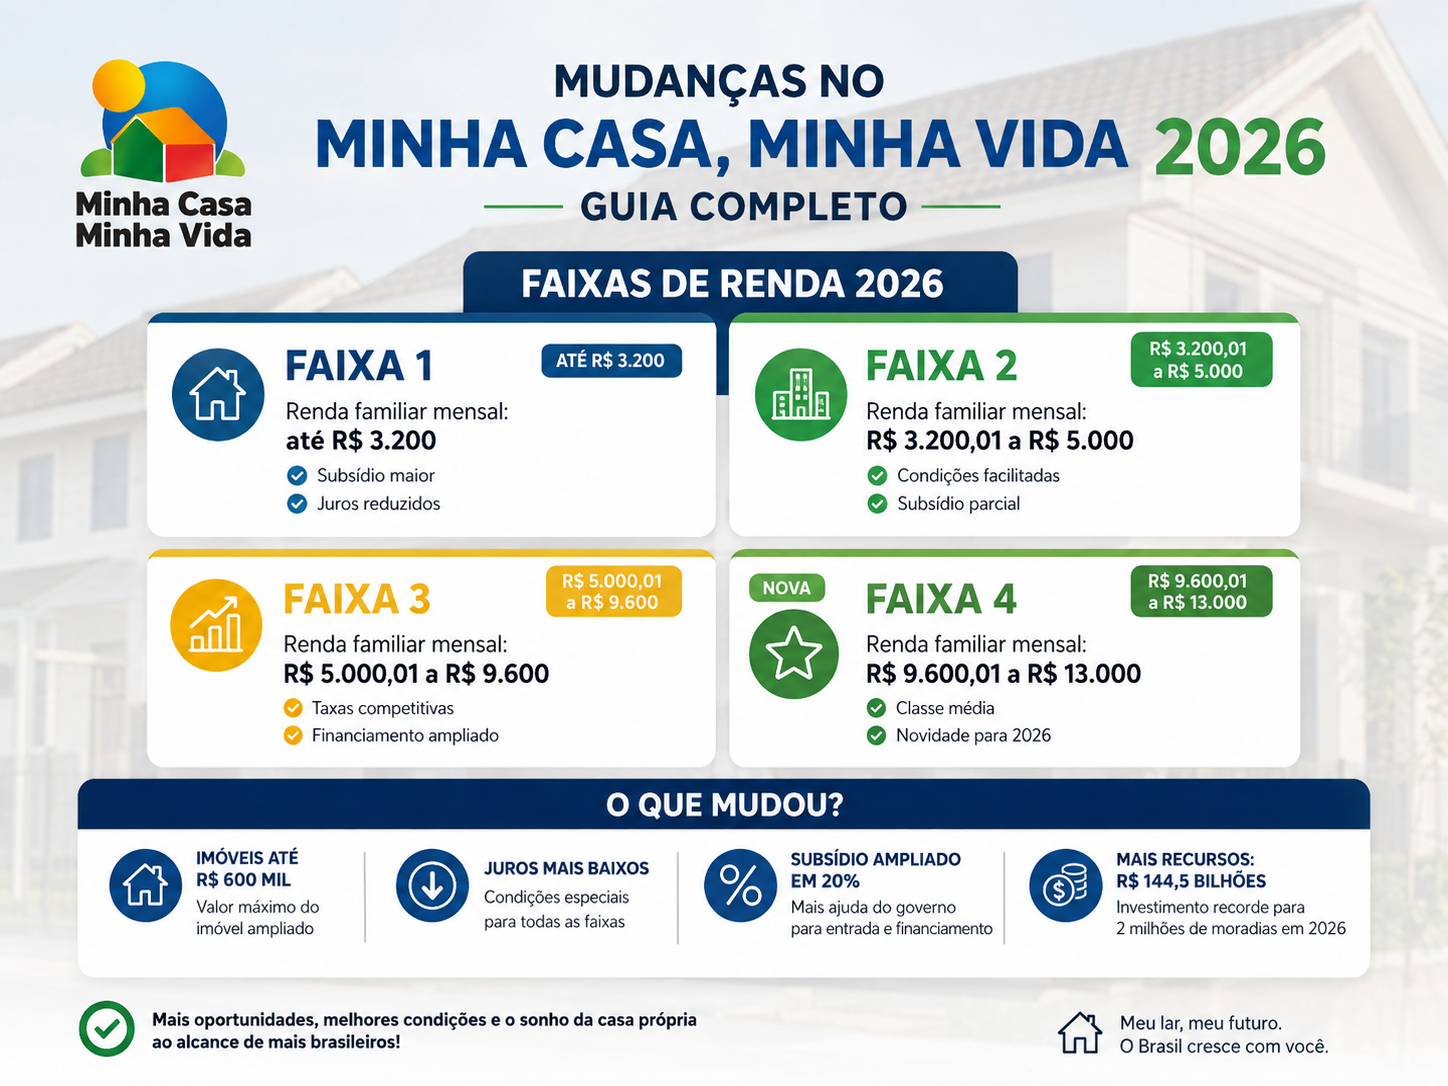 Regras atualizadas
Minha Casa Minha Vida 2026: novas faixas, Faixa 4 e quem realmente se enquadra
As novas regras do MCMV entraram em vigor em abril de 2026: renda de até R$ 13 mil na Faixa 4, imóveis de até R$ 600 mil e juros reduzidos. Entenda cada faixa, os requisitos e como saber se você se enquadra.
Saiba mais → Guia prático
Quanto custa comprar um imóvel além do preço anunciado: ITBI, escritura e registro
Ninguém compra um imóvel pelo preço do anúncio. ITBI, escritura, registro, avaliação bancária e mudança somam entre 4% e 8% do valor — e travam negócios na reta final. Veja a conta completa e como reduzir legalmente esses custos.
Saiba mais → Comparativo
Home equity ou empréstimo pessoal? O comparativo de custo que ninguém te mostra
Cheque especial, cartão, crédito pessoal, consignado ou home equity: a diferença entre a linha mais cara e a mais barata pode ultrapassar dez vezes. Comparamos as modalidades com números reais e mostramos quando cada uma faz sentido.
Saiba mais → Guia atualizado
Taxas de financiamento imobiliário em 2026: o que mudou e como escolher o banco certo
O teto do SFH subiu para R$ 2,25 milhões, a cota de financiamento voltou a 80% e as taxas de balcão se abriram entre os bancos. Entenda o que mudou em 2026, quanto isso vale em reais e como escolher a instituição certa para o seu perfil.
Saiba mais → Compra · SBPE
Qual Banco Tem a Melhor Taxa de Financiamento Imobiliário em 2026?
Caixa a partir de 10,7%, Itaú perto de 11,69% e Santander chegando a 12,29% ao ano. A diferença entre a melhor e a pior taxa no mesmo contrato passa de R$ 170 mil. Um guia direto de taxas, prazos e uso do FGTS.
Saiba mais → Garantia de imóvel
Home Equity: o que é, como funciona e quando vale a pena usar seu imóvel como garantia
Seu imóvel quitado pode ser a chave para o crédito mais barato do mercado. Entenda, de forma simples, o que é home equity, como funciona a alienação fiduciária, quanto dá para captar e quais os riscos.
Saiba mais → Garantia de imóvel
Home Equity para Empresário: Trocando a Taxa do Capital de Giro pela do Imóvel
Capital de giro PJ custa de 30% a 45% ao ano. Com garantia de imóvel, a taxa cai para a faixa de 1,1% a 1,8% ao mês. Como o empresário usa o próprio patrimônio para baratear o crédito da empresa.
Saiba mais →