Minha Casa Minha Vida 2026: novas faixas, Faixa 4 e quem realmente se enquadra
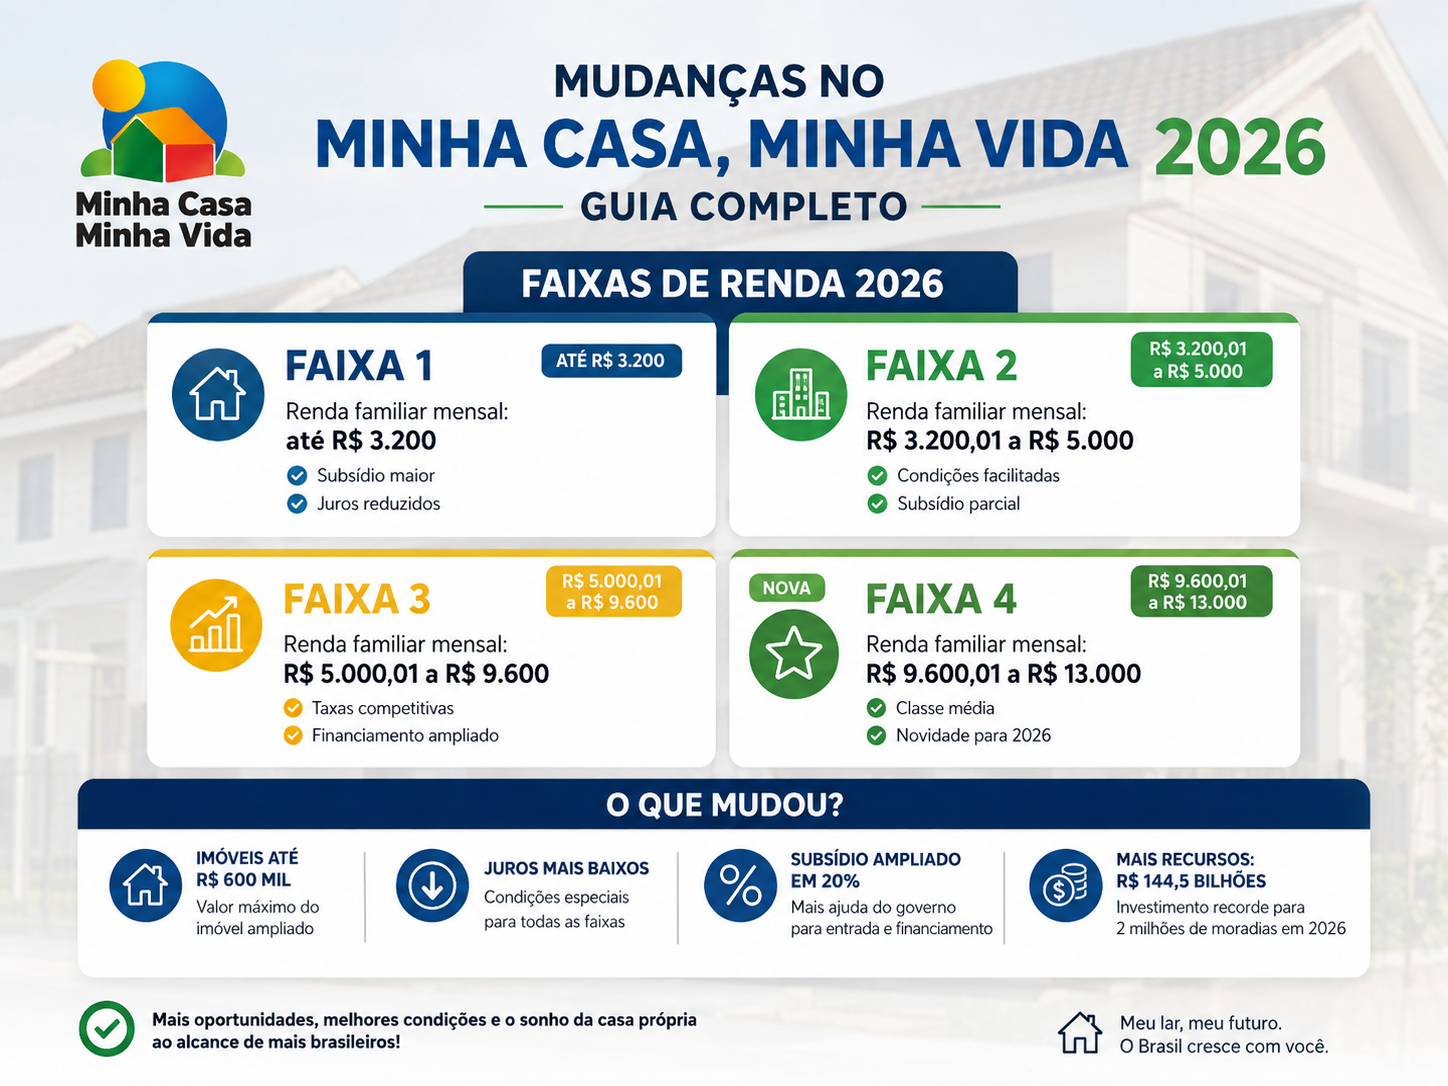
Resposta rápida: as novas regras do Minha Casa Minha Vida passaram a valer em 22 de abril de 2026. Os tetos de renda familiar mensal urbana ficaram assim: Faixa 1 até R$ 3.200; Faixa 2 até R$ 5.000; Faixa 3 até R$ 9.600; e Faixa 4 até R$ 13.000. O valor máximo do imóvel subiu para R$ 400 mil na Faixa 3 e R$ 600 mil na Faixa 4. As mudanças foram aprovadas pelo Conselho Curador do FGTS em março e regulamentadas pelo Ministério das Cidades.
O Minha Casa Minha Vida deixou de ser um programa exclusivamente de baixa renda. Com a consolidação da Faixa 4, criada para atender a classe média, famílias com renda de até R$ 13 mil passaram a acessar juros abaixo do mercado — um público que, até pouco tempo atrás, estava completamente fora do programa.
Para o nosso mercado, isso importa muito. Em cidades como Vinhedo, Valinhos e Louveira, imóveis de até R$ 600 mil formam uma fatia relevante da oferta — e muita gente que se encaixa não sabe que se encaixa.
Neste guia, a RT Capital Imobiliário organiza as regras vigentes e ajuda você a descobrir seu enquadramento.
Quais são as faixas do MCMV em 2026?
Para famílias residentes em áreas urbanas, considerando a renda bruta familiar mensal:
| Faixa | Renda bruta familiar mensal | Valor máximo do imóvel |
|---|---|---|
| Faixa 1 | até R$ 3.200 | R$ 210 mil a R$ 275 mil (varia com o porte do município) |
| Faixa 2 | até R$ 5.000 | R$ 210 mil a R$ 275 mil (varia com o porte do município) |
| Faixa 3 | até R$ 9.600 | R$ 400 mil |
| Faixa 4 | até R$ 13.000 | R$ 600 mil |
Para famílias em áreas rurais, o critério é a renda bruta anual, com teto de R$ 162,5 mil.
O programa também passou a contar com recursos do Fundo Social, ampliando o alcance. Segundo o governo, a expectativa era incluir dezenas de milhares de novas famílias nas faixas 3 e 4.
O que mudou em relação às regras anteriores
As alterações não foram cosméticas:
- Faixa 1: subiu de R$ 2.850 para R$ 3.200. Com o salário mínimo em R$ 1.621, a faixa voltou a se situar perto de dois salários mínimos — o que reincluiu famílias que o reajuste havia empurrado para fora.
- Faixa 2: subiu de R$ 4.700 para R$ 5.000.
- Faixa 3: subiu de R$ 8.600 para R$ 9.600, e o teto do imóvel passou de R$ 350 mil para R$ 400 mil.
- Faixa 4: subiu de R$ 12.000 para R$ 13.000, com imóveis de até R$ 600 mil.
- Juros: houve redução de até 1,16 ponto percentual em algumas condições.
- Usados na Faixa 3: retomada do financiamento de até 80% para imóveis usados.
- Reforma: criação de linha de crédito para reforma com juros subsidiados.
Quais são os requisitos para participar?
Além do enquadramento por renda, é preciso cumprir:
- Não possuir imóvel residencial em seu nome;
- Não ter sido beneficiado anteriormente por outro programa habitacional federal;
- Ter a renda familiar bruta dentro do limite da faixa correspondente;
- Não ter restrição de crédito em órgãos de proteção — exigência especialmente relevante nas Faixas 2, 3 e 4.
Nas Faixas 2, 3 e 4, o processo é feito diretamente com os bancos, e não por cadastro municipal. Isso significa que a análise é bancária: score, comprometimento de renda e capacidade de pagamento pesam tanto quanto o enquadramento formal.
Como funciona o subsídio?
O subsídio é um desconto direto no valor do imóvel, reduzindo o montante a ser financiado. Ele se concentra nas faixas de menor renda:
- Na Faixa 1, o benefício é o mais robusto do programa, com valores que podem chegar à casa dos R$ 55 mil.
- Nas faixas superiores, o subsídio direto diminui ou desaparece — mas a vantagem permanece nos juros, que seguem abaixo dos praticados no mercado tradicional.
Na Faixa 4, por exemplo, as taxas rodam em torno de 10% ao ano, contra taxas do SBPE que partem de cerca de 11,19% a.a. + TR. Parece pouco. Não é: num contrato de 30 anos, cada ponto percentual representa dezenas de milhares de reais.
Vale a comparação com o cenário geral que detalhamos no artigo sobre taxas de financiamento em 2026.
O ponto que quase ninguém percebe: a Faixa 4 mudou o jogo regional
Aqui está a leitura de mercado que interessa a quem mora na nossa região.
Uma família com renda de R$ 11 mil — dois profissionais de renda média, situação absolutamente comum em Vinhedo, Valinhos e Campinas — historicamente se via obrigada a financiar pelo SBPE, com taxa cheia. Hoje, essa mesma família pode se enquadrar na Faixa 4 e financiar um imóvel de até R$ 600 mil com juros reduzidos.
Se você tinha descartado o MCMV por achar que "não é para o meu perfil", vale refazer a conta. Muita gente que se enquadra hoje não se enquadrava há dois anos.
E se eu não me enquadrar?
Não é o fim do caminho. Existem alternativas concretas:
- SBPE com uso de FGTS. Com o teto do SFH em R$ 2,25 milhões, uma faixa ampla de imóveis acessa juros regulados e permite usar o FGTS. Detalhamos em como usar o FGTS no financiamento.
- Linha pró-cotista da Caixa, para quem tem pelo menos 3 anos de FGTS — com taxa bem abaixo da tabela padrão.
- Composição de renda com cônjuge ou familiar, que pode viabilizar a operação.
- Home equity, se você já tem um imóvel quitado e quer comprar outro. Explicamos a estratégia em home equity para comprar outro imóvel.
Onde a RT Capital Imobiliário entra
O enquadramento no MCMV não é automático nem óbvio. Renda bruta considera o quê exatamente? Como é feita a composição familiar? O imóvel que você quer se encaixa no teto do município? O seu score suporta a análise da faixa?
Como correspondente bancário e corretor registrado, faço esse enquadramento antes da submissão — o que evita o desgaste de uma recusa e o tempo perdido com um imóvel que não se encaixa. E, se o MCMV não for o melhor caminho para você, digo isso com franqueza e desenho a alternativa.
Perguntas frequentes
Qual a renda máxima para o Minha Casa Minha Vida em 2026? R$ 13.000 de renda bruta familiar mensal, na Faixa 4, para famílias urbanas. Em áreas rurais, o critério é anual, com teto de R$ 162,5 mil.
Qual o valor máximo do imóvel no MCMV? R$ 600 mil na Faixa 4 e R$ 400 mil na Faixa 3. Nas Faixas 1 e 2, entre R$ 210 mil e R$ 275 mil, conforme o porte do município.
Posso participar se já tive imóvel no passado? A regra exige não possuir imóvel residencial atualmente e não ter sido beneficiado antes por programa habitacional federal. Situações específicas devem ser analisadas caso a caso.
Quem tem nome negativado consegue? Nas Faixas 2, 3 e 4 a restrição de crédito é um impeditivo relevante, já que a análise é bancária. Regularizar a situação antes de submeter é o caminho.
Posso usar o FGTS junto com o MCMV? Sim, o FGTS pode compor a entrada, respeitadas as regras de uso do fundo.
Imóvel usado entra no programa? Sim, com condições específicas por faixa. A Faixa 3 retomou o financiamento de até 80% para usados.